Crédito para quem o birô não enxerga.
A Akropoli lê dados de consumo, da nossa base parceira ou da sua, e devolve score, limite e alertas para cada CPF. O método é nosso. O dado pode ser de onde estiver.
- Com a sua base ou com a nossa
- Open Finance e birô como complemento
- Demo aberta, sem cadastro
Quem o birônão enxerga
Autônomos, jovens no primeiro emprego e quem já limpou o nome compram todo mês, mas chegam à mesa de crédito sem histórico ou com um histórico velho. A recusa sai por falta de informação, não por risco.
O birô mostra
- Dívidas e restrições
- Histórico de crédito, quando existe
- Consultas recentes
O consumo mostra
- A rotina de compra, mês a mês
- Quanto a pessoa gasta e sustenta
- A mudança antes do atraso
Ciênciade consumo
Não importa de onde vem o dado de compra. A gente lê sempre os mesmos quatro sinais e transforma em decisão. Quando existem, Open Finance com consentimento e birô entram como lentes complementares.
O dadoque você tem
O método é o mesmo nos três caminhos. Muda só a origem do dado de consumo.
Nossa base parceira
Você consulta um CPF e a gente lê o consumo já observado em redes parceiras de varejo. Não precisa enviar base.
A sua base
Você é varejista ou emissor e tem transações próprias. O modelo roda em cima delas, com a sua régua de risco.
As duas juntas
A sua base ganha profundidade com o que a pessoa consome fora dela.
Da aprovaçãoà recompra
Cada produto resolve um ponto da vida do cliente na sua carteira.
Score de Consumo
Aprove quem paga em dia mesmo sem histórico no birô. Score de 300 a 1000 com probabilidade de pagamento em 6 meses.
Limite Certo
O limite que cabe no bolso de cada pessoa, a partir do gasto real e da folga do mês.
Análise de base e pré-aprovados
Descubra quem da sua base já consome no varejo e merece uma oferta agora.
Cobrança preventiva
Alerta quando o consumo começa a cair, antes do primeiro atraso, e o momento certo de cobrar.
Nossosdashboards
Decidir é o começo. Nos painéis você acompanha a carteira, a venda de cartão no varejo e o desempenho dos modelos, com os mesmos dados que tomaram a decisão.
Carteira e alertas
Quem aprovar a mais, com que limite, e quem começou a mudar de comportamento antes de atrasar.
Para emissores de cartão e financeirasVenda de cartão no varejo
Quanto do pré-aprovado vira cartão, em que loja e em que horário a abordagem no caixa funciona melhor.
Para varejistas e emissores parceirosDesempenho dos modelos
Se o Score e o Limite continuam acertando, safra a safra, e onde é hora de recalibrar.
Para times de risco e comitê de créditoPrévias com dados fictícios.
Quem decidecrédito
Varejo com cartão ou crediário
- Usa o próprio histórico de compras para aprovar
- Sabe quem abordar no caixa
- Acompanha a carteira loja a loja
Emissores e financeiras
- Aprova quem chega sem histórico
- Dimensiona o limite pelo gasto real
- Recebe alerta antes do atraso
Cooperativas de crédito
- Conhece melhor o cooperado novo
- Complementa birô e Open Finance
- Decide com os motivos na mão
Como a demofunciona
A demo roda com perfis e números fictícios, do jeito que você veria no primeiro dia de teste. Sem cadastro.
- 01 Escolha um perfil Três pessoas fictícias que o birô trata de um jeito e a gente de outro.
- 02 Acompanhe a leitura As três lentes acendem uma a uma até a decisão sair.
- 03 Entenda o porquê Score, limite e o sinal que mais pesou em cada lente.
- 04 Acompanhe depois Os dashboards mostram o que acontece com a carteira depois da decisão.
Onde o métodojá roda
O método nasceu e foi calibrado numa das maiores bases de consumo do varejo brasileiro.
Números da base de consumo do ecossistema Rock Encantech, grupo do qual a Akropoli faz parte.
Unicred · Afinz · Cresol
O queestamos vendo
Crédito, consumo e Open Finance para quem decide com dados.
 Empresa
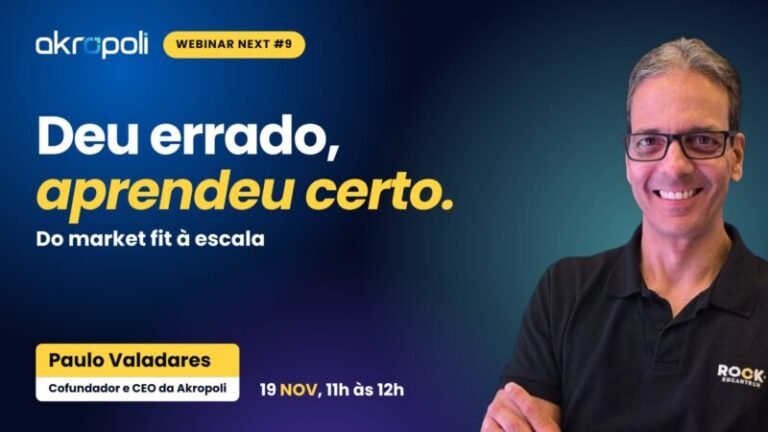
Deu errado, aprendeu certo: Paulo Valadares leva a trajetória da Akropoli a painel do Next
O cofundador e CEO da Akropoli participa, em 19 de novembro, do webinar que abre o Batch #9 do Next, programa de inovação aberta da Fenasbac.
Ler o post Crédito
Cobrança no momento certo: por que a régua por dias de atraso perde dinheiro
Quase toda operação de cobrança funciona por régua: tantos dias de atraso, tal ação. A régua é simples de operar, mas ignora a única informação que realmente decide se o dinheiro volta
Ler o post Crédito
Como definir limite de crédito sem comprovação de renda
Aprovar é metade da decisão. A outra metade é o limite: baixo demais não gera receita, alto demais vira perda. Quando a pessoa não tem como comprovar renda,…
Ler o postQuer ver o que o consumo diz dos seus clientes?
Traga os CPFs ou a sua base. A gente mostra a leitura e compara com a decisão que você toma hoje.